
会社の値段 読了。冒頭の「新版の出版にあたり」で著者は「一般ビジネスマンや学生向け入門書として多くの読者に恵まれ」と書いている。とてもわかり易く書かれている。最初に出版されたのが2006年。
私がDCFやEBITDAという言葉に接し始めたのは1996年頃、思えばそれから30年が経過した。Internetビジネスの黎明期でCorio、Exodus、Coral8とか変わった時期。管理職になっていたとは言え、完全な技術者、技術応用研究者で技術や人材に対する投資は自分の頭の大きな部分を占めていたが、企業に対する投資は自分の範疇外と考えていたが、現在のクラウドサービスの先駆けとなるASP(Corio)やデータセンターサービスの先駆者(Exodus)は大きな先行投資を必要とするビジネスで、成長可能性を提示して金を集めないとどうしようもない。結果から言えば、悪くない関係を築いていたCorioの株式を一部でも持っていれば、恐らく元を取れただろう。Exodusのビジネスモデルには魅力を感じていたが、今考えれば資本力のある野村総研と勝負になるわけもなかった(それが幸いして別の道がひらけたのはラッキーだった)。Coral8は実際に投資に踏み込んだ事例だったが、あっという間に買収されて、小さくない投資額が2ヶ月で 1.5で特益を出した。しかし、手柄は経営担当に横取りされてしまった(と私は考えている)。自分がもしもうほんのちょっと賢ければ、自分の未来も会社の未来も変わっていたかも知れない。言っても詮無いことだが…。
この書籍でErisa法が出てくる(P150)が、米国的な合理主義が格差拡大の源泉となっていることが想起される。エリサ法は「従業員の受給権を保護することを最大の目的」としているので、年金加入者、受給者にとっては極めて有効に働くし、合理的なものだ。同時に年金基金が保有している企業の株式を売るか売らないかはDCFベースの現在価値と売却価格を比較することになるので、マネーゲームのルールに従うしかなくなる。言い換えれば、年金に加入している(できている)集団以外の人がどんな被害を受けても無視するということだ。
この書籍では、rを安定性、gを成長性としている(P66)。
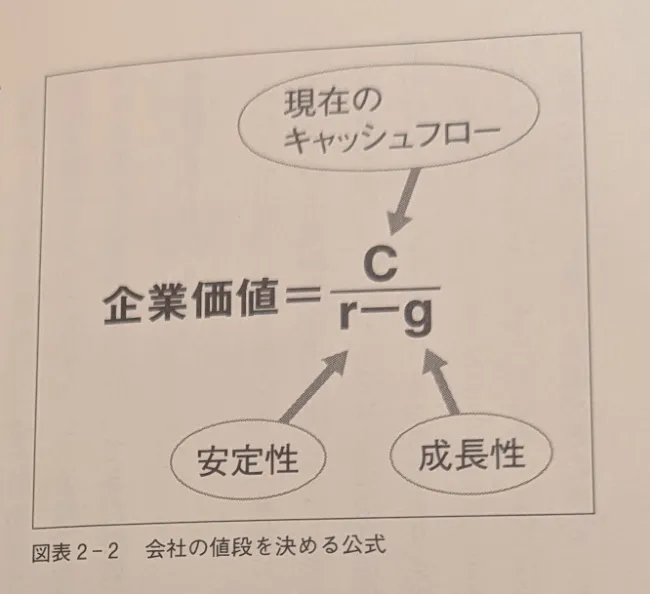
このrとgはピケティのr>gと同等のもので、Return of CapitalとGrowth Rateの頭文字からとったものだ。Return of Capitalに安定性を当てたところに著者の価値観がでている。投資の回収が大きいということ=安定性、との考えだ。これは明らかに持てるものの視点で、この視点に立てば、ピケティを引くまでもなく格差は拡大する。言い換えれば、レントシーカーへの憧れの表明でもある。その価値観は独占の追求であり、決して世界を平和にすることはない。
そういう人たちにとって、アベノミクスは福音であり、僅かな入れ替わりがあってもレントシーカーと持たぬ者の格差は広がるばかりである。
しかし、もし仮に資産課税が導入されれば、rは激変する。制度設計で格差を解消できる余地はある。知的能力のある人が金の力に屈していては、未来は拓けない。そんな感想を抱かせる一冊であった。